
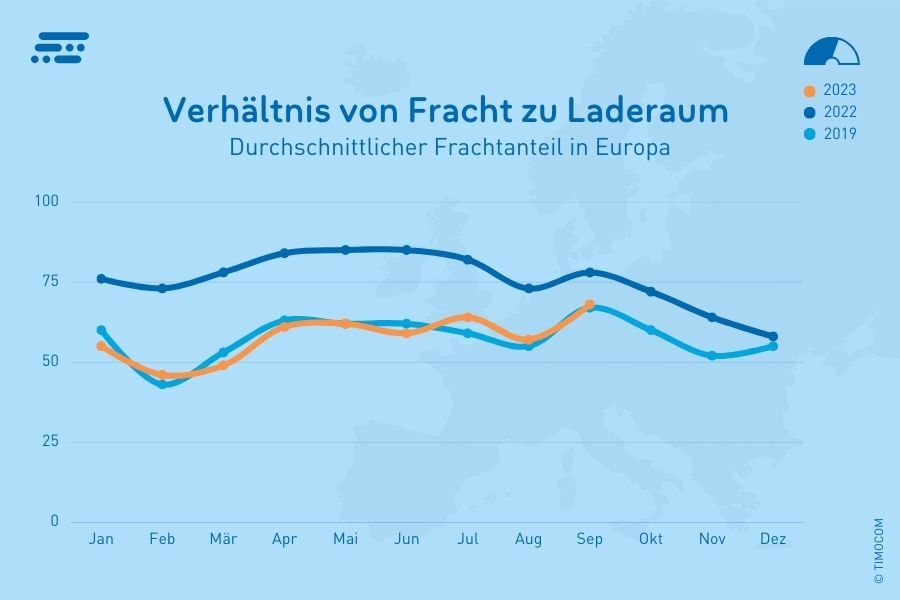
Em termos globais, a oferta de cargas no terceiro trimestre de 2023 ficou 21% abaixo do valor do ano anterior. A relação de cargas/camiões aproxima-se dos valores registados em 2019, antes da pandemia de coronavírus. O aumento das necessidades de transporte em setembro levou a uma subida do preço médio da carga.
Durante os anos da pandemia de coronavírus, o barómetro dos transportes registou valores invulgarmente baixos e altos. Este ano, os valores estabilizaram perto dos níveis de 2019. Apesar de uma ligeira recuperação face aos trimestres anteriores, o mercado dos transportes continuou a evidenciar sinais de fraqueza.
Nos dois primeiros trimestres deste ano, as ofertas de cargas ficaram significativamente abaixo dos valores do ano anterior (T1 -51%; T2 -46,3%). No terceiro trimestre, a distância face ao ano anterior foi menor, mas ainda assim registou-se uma queda de 21%. Setembro foi neste trimestre o mês com mais ofertas de cargas, mas em comparação com setembro de 2022 ficou 13% abaixo do valor registado um ano antes. O número de ofertas na Alemanha no terceiro trimestre registou uma quebra de 32% face ao trimestre homólogo.
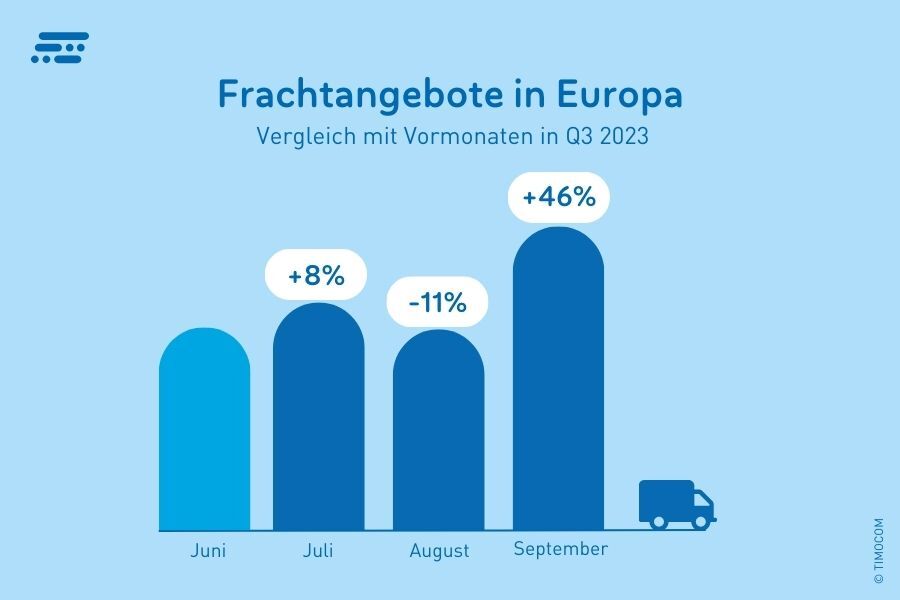
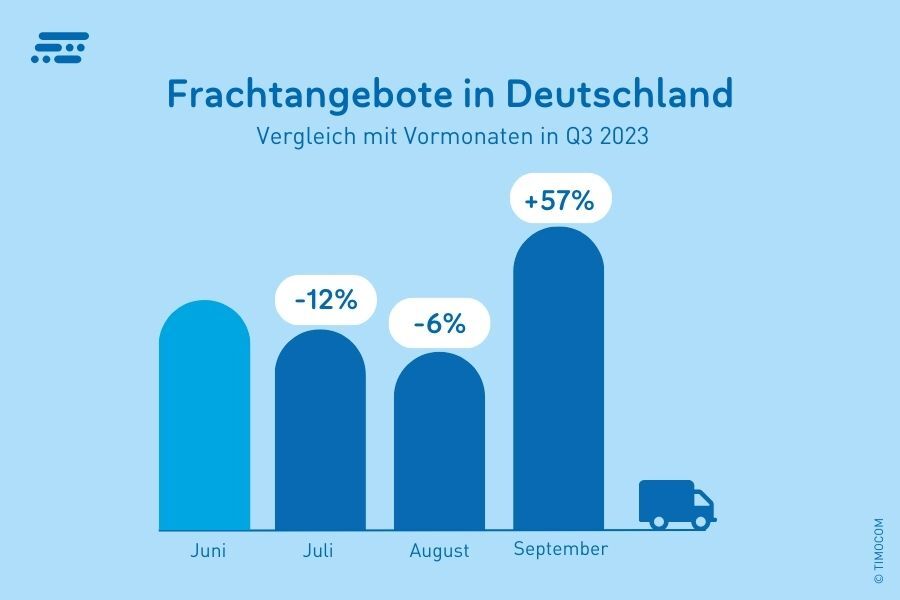
A procura de capacidades de transporte, como seria previsível, voltou a aumentar após o interregno estival. Em setembro, verificou-se um claro aumento nas necessidades de transporte no Marketplace da TIMOCOM: a nível europeu, foram geradas mais 46% de ofertas de cargas do que em agosto. Na Alemanha, o aumento de ofertas chegou a 57%. A relação de cargas/camiões na Europa fixou-se, em julho em 64:36, em agosto em 57:43 e, depois, voltou a ficar mais desequilibrada em setembro com 69:31.
Evolução da economia pressiona procura no mercado dos transportes
Apesar do recuo da inflação, a fraca conjuntura continua a pesar sobre o setor dos transportes. Uma razão reside, por exemplo, na gritante frequeza do setor da construção, que se repercute negativamente no volume de trabalho adjudicado aos transportadores. Porém, também a retração no consumo e a falta de investimentos em muitas áreas são razões plausíveis para não terem sido atingidos os valores do ano anterior, tanto no segmento de consumo privado (dados do índice do consumidor da GfK) como no âmbito comercial. O índice de atividade das empresas ifo confirma esta leitura, tendo caído nos últimos três meses de 87,4 para 85,7, não obstante uma melhoria das expetativas dos inquiridos em setembro.
Esta evolução também se repercute negativamente no retalho. Em agosto, o volume de negócios recuou 1,2% em termos reais face ao mês anterior (dados do instituto federal de estatística). Em comparação com o ano anterior, a quebra ascende a 2,3%. Segundo o índice de preços no consumidor, os preços dos produtos alimentares subiram acima da média (9,0%) e, em conjunto com os preços da energia, mantiveram a taxa de inflação elevada.
"Em virtude da evolução económica, registou-se uma procura de camiões globalmente reduzida na Europa face a 2022, ainda que no mês anterior se tivesse verificado uma ligeira subida das ofertas de cargas", afirmou Gunnar Gburek, Head of Business Affairs da TIMOCOM. "O mercado dos transportes na Alemanha está em retração, refletindo a evolução económica global. Os motivos são, sobretudo, a fraca procura externa e a conjuntura económica interna." Ainda segundo Gburek, não é de supor que este ano venhamos a assistir a um aumento expressivo na procura de transportes. "Se o mercado dos transportes continuar a evoluir como em 2019, a procura de camiões irá recuar novamente no quarto trimestre de 2023. Em face da situação conjuntural na Europa e, em particular na Alemanha, esse panorama afigura-se realista."
Preço médio da carga atinge valor máximo anual
Na sequência do crescimento de ofertas de cargas, o preço médio da carga por quilómetro subiu 6,5% face ao mês anterior. Este valor está já 21,3% acima do valor mínimo anual registado em fevereiro. Apesar deste aumento no decurso do ano, a generalidade dos preços ainda está claramente abaixo dos máximos de 2022, quando a procura era claramente superior.
Mais ofertas de cargas com origem e destino na Suécia
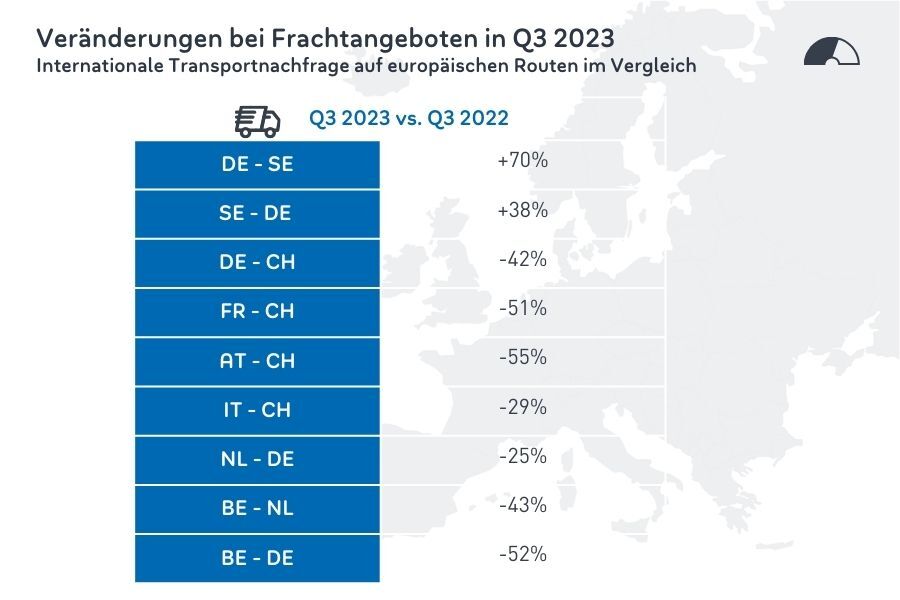
Entre as alterações dignas de nota a nível das ofertas de cargas contam-se a rota entre a Alemanha e a Suécia. Em particular, as ofertas da Alemanha para a Suécia subiram 70% face ao trimestre homólogo. Em sentido inverso, da Suécia para a Alemanha, as ofertas de cargas subiram 38%. Os bens exportados pela Suécia incluem, entre outros, automóveis, produtos de madeira e produtos farmacêutidos, assim como ferro e aço. Em termos de importações, a Alemanha é o principal parceiro comercial da Suécia. A nível de exportações, a Alemanha surge em segundo lugar, logo após a Noruega, segundo informa a câmara de comércio sueco-alemã. Além disso, tanto as importações como as exportações ultrapassaram os níveis pré-pandemia. Da Alemanha são sobretudo importados produtos farmacêuticos e maquinaria.
Redução da procura de transportes para a Suíça
Em diversas rotas com destino à Suíça verificou-se um abrandamento da procura de capacidades de transporte no 3.º trimestre, não obstante as perturbações na circulação ferroviária por causa do túnel de São Gotardo, que faziam antever um aumento do tráfego rodoviário de mercadorias. Na rota da Áustria para a Suíça observou-se uma redução de 55% nas ofertas de cargas, e também na rota França/Suíça se verificou uma quebra de 51% nas cargas. Da Alemanha para a Suíça houve menos 42% de cargas do que no ano anterior e da Itália registaram-se menos 29% de ofertas de cargas. Em virtude da interrupção da circulação ferroviária por vários meses, é de supor um aumento do transporte rodoviário de mercadorias à volta da Suíça.
Em queda estiveram também as ofertas de cargas com origem na Bélgica e nos Países Baixos com destino à Alemanha(BE-DE -52%; NL-DE -25%). Um motivo para esta quebra reside na redução dos transportes fluviais a partir dos portos marítimos. O transporte de contentores nos portos ZARA continua a diminuir desde o início do ano.
Sobre o barómetro de transportes da TIMOCOM
Com o barómetro de transportes, a empresa de FreightTech TIMOCOM faz, desde 2009, um levantamento da evolução da oferta e da procura dos transportes na bolsa de cargas integradas no Marketplace. Mais de 154 000 utilizadores geram até um milhão de ofertas internacionais de cargas e camiões diariamente.